Wenn eine Anlageklasse, wie aktuell, besonders gut läuft, dann fühlt sich das zunächst wie ein komfortables Problem an. Der Depotwert steigt, die Gewinner fallen positiv auf, und die Versuchung wächst, sie einfach weiterlaufen zu lassen.
Doch genau hier beginnt eine stille Veränderung: Das Portfolio entfernt sich von der Risikostruktur, die ursprünglich zu Ihren Zielen, Ihrem Anlagehorizont und Ihrer persönlichen Verlusttoleranz gepasst hat.
Ein Beispiel
Ein Portfolio startet mit 60 Prozent globalen Aktien und 40 Prozent risikoarmen Anleihen. Nach einer starken Aktienphase wie wir sie aktuell erleben, kann daraus 72 zu 28 werden. Das Depot ist dann nicht nur gewachsen, es ist auch aktienlastiger und damit schwankungsanfälliger geworden. Wer nichts prüft, entscheidet unbemerkt neu über sein Risiko.
Rebalancing löst genau dieses Problem. Es bringt das Portfolio zurück zur strategischen Aufteilung. Nicht, weil wir wissen, welche Anlageklasse morgen gewinnt, sondern weil wir wissen, welches Risiko heute zum Anleger passen soll. Das klingt unspektakulär. Gerade darin liegt seine Stärke.
Das Wichtigste in Kürze
- Rebalancing stellt die vereinbarte Risikoaufteilung wieder her.
- Es ist regelbasiert und damit das Gegenteil von spontanem Markttiming.
- Verkauft wird anteilig, was stark gestiegen ist. Zugekauft wird, was zurückgeblieben ist.
- Der richtige Auslöser ist eine relevante Abweichung vom Plan, nicht eine Schlagzeile.
Risiko driftet, auch wenn Sie nichts tun
Eine gute Vermögensstruktur ist kein Zufallsprodukt. Sie verbindet den renditeorientierten Teil, vor allem ein breit gestreutes globales Aktienportfolio, mit stabilisierenden Bausteinen wie Anleihen. Die Aktienquote bestimmt dabei wesentlich, wie stark der Depotwert in schwierigen Marktphasen schwanken kann.
Märkte entwickeln sich jedoch nie im Gleichschritt. Regionen, Unternehmensgrößen, Value-Titel, Wachstumswerte und Anleihen wechseln sich ab. Gewinner werden im Portfolio automatisch größer, Verlierer kleiner. Ohne klare Regel folgt die Allokation irgendwann der Vergangenheit statt dem persönlichen Plan.
Das ist ein typisches Missverständnis: Buy & Hold bedeutet nicht, dass ein Portfolio über Jahrzehnte vollkommen unangetastet bleibt. Es bedeutet, dass die Strategie nicht wegen Prognosen, Schlagzeilen oder kurzfristiger Stimmung gewechselt wird. Rebalancing ist die Wartung von Buy & Hold. Es bewahrt die Struktur, statt sie neu zu erfinden.
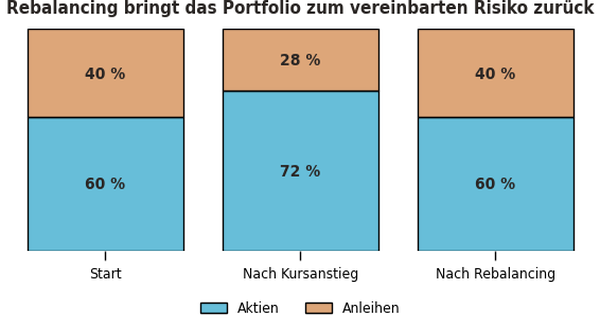
Abbildung 1: Illustratives Beispiel ohne Renditeprognose. Marktbewegungen verändern die Gewichte, Rebalancing stellt die Zielquote wieder her.
Rebalancing ist kein Markttiming
Markttiming beginnt mit einer Prognose: „Aktien sind jetzt zu teuer“, „Anleihen werden bald fallen“ oder „Diese Region wird als Nächstes führen“. Daraus wird eine Wette auf einen Zeitpunkt. Damit sie funktioniert, müsste nicht nur der Ausstieg, sondern später auch der Wiedereinstieg gelingen.
Rebalancing braucht diese Vorhersage nicht. Der Ausgangspunkt ist eine vorher festgelegte Zielstruktur. Erst wenn die tatsächlichen Gewichte ausreichend davon abweichen, wird zurückgeführt. Das Signal kommt aus dem eigenen Portfolio, nicht aus den Nachrichten.
Damit entsteht automatisch ein antizyklischer Mechanismus. Stark gestiegene Bausteine werden anteilig reduziert, zurückgebliebene Bausteine ergänzt. Das wirkt emotional oft unbequem, weil Anleger lieber das kaufen, was zuletzt glänzte. Doch Regeln sind gerade dann wertvoll, wenn das Bauchgefühl in die andere Richtung zieht.
Wichtig ist die nüchterne Einordnung: Rebalancing garantiert weder Mehrertrag noch Schutz vor Verlusten. Es hält vor allem das vereinbarte Risikobudget stabil. Mögliche Renditevorteile sind ein Nebeneffekt und hängen von Marktverlauf, Kosten, Steuern und Umsetzung ab
MERKSATZ
Rebalancing beantwortet nicht die Frage, was morgen steigt. Es beantwortet die wichtigere Frage: Welches Risiko soll mein Portfolio heute tragen?
Die vier Schritte einer guten Rebalancing-Regel

Abbildung 2: Ein einfacher Prozess für diszipliniertes Rebalancing.
- Zielquote definieren
Die strategische Aufteilung muss zu Anlageziel, Zeithorizont, Liquiditätsbedarf und Verlusttoleranz passen. Wer bei starken Rückgängen voraussichtlich verkaufen würde, hat nicht zu wenig Disziplin, sondern möglicherweise zu viel Risiko gewählt. - Toleranz festlegen
Kleine Abweichungen sind normal. Zu häufiges Handeln erzeugt Aufwand, Kosten und gegebenenfalls Steuern. Deshalb braucht es eine sinnvolle Bandbreite oder einen festen Prüfrhythmus. Welche Regel passt, hängt vom individuellen Portfolio und der Depotstruktur ab. - Abweichung effizient ausgleichen
Je nach Situation können laufende Sparraten, Ausschüttungen oder neues Kapital zuerst in untergewichtete Bausteine fließen. So lässt sich die Struktur oft korrigieren, ohne Gewinner verkaufen zu müssen. Erst wenn das nicht ausreicht, werden Positionen umgeschichtet. - Zur Strategie zurückkehren
Das Ziel ist nicht eine neue Meinung über den Markt. Das Ziel ist die Rückkehr zur vereinbarten Allokation. Nach der Umsetzung wird dokumentiert, geprüft und anschließend wieder Ruhe bewahrt.
Was Rebalancing im Kernportfolio bedeutet
Im Kernportfolio arbeiten mindestens 80 Prozent des Anlegervermögens wissenschaftlich fundiert, global und kosteneffizient. Die regionale Aktiengewichtung folgt nicht einzelnen Länderwetten, sondern einer ausgewogenen Allokation. Ergänzend können langfristig belegte Risikofaktoren wie Value und Small Cap berücksichtigt werden. Anleihen stabilisieren, sichern Liquidität und schaffen in schwachen Aktienphasen Handlungsfähigkeit.
Rebalancing kann auf mehreren Ebenen stattfinden: zwischen Aktien und Anleihen, zwischen Weltregionen sowie zwischen Standardwerten und Faktorbausteinen. Entscheidend ist, dass nicht jede kurzfristige Abweichung hektisch korrigiert wird. Das Portfolio soll robust sein, nicht hyperaktiv.
Satellitenanlagen wie einzelne Themen, Rohstoffe, Gold, Krypto oder andere besondere Ideen werden getrennt betrachtet und idealerweise auf höchstens 20 Prozent begrenzt. So darf Neugier Raum haben, ohne das Fundament des Vermögensaufbaus zu dominieren. Auch hier verhindert Rebalancing, dass ein zwischenzeitlicher Gewinner unbemerkt zum Hauptrisiko des Gesamtvermögens wird.
Drei typische Fehler
- Nur nach Kalender handeln
Ein jährlicher Termin ist leicht umzusetzen. Er kann aber zu früh oder zu spät kommen. Sinnvoller ist eine Regel, die Rhythmus und relevante Abweichung kombiniert. - Jede kleine Bewegung korrigieren
Perfektion ist teuer. Ein Portfolio darf innerhalb seiner Bandbreiten arbeiten. Rebalancing soll Risiko kontrollieren, nicht tägliche Marktbewegungen bekämpfen. - Die Zielquote nach Gefühl verändern
Wenn eine Anlageklasse stark gefallen ist, wirkt eine niedrigere Zielquote plötzlich vernünftig. Wenn sie stark steigt, erscheint eine höhere Quote attraktiv. Wer die Regel im entscheidenden Moment ändert, macht aus Rebalancing wieder Markttiming.
Ihr praktischer Check vor jeder Umschichtung
Wann Nichtstun die richtige Entscheidung ist
Ein disziplinierter Prozess besteht nicht nur aus Handlungen. Er besteht ebenso aus bewusstem Nichtstun. Liegt das Portfolio innerhalb der vereinbarten Bandbreiten, haben sich Ziele und Risikotoleranz nicht verändert und gibt es keinen relevanten Liquiditätsbedarf, dann ist Ruhe keine Nachlässigkeit. Sie ist Teil der Strategie.
Gerade in unruhigen Marktphasen entsteht der Eindruck, ein guter Anleger müsse ständig reagieren. Tatsächlich verarbeitet der Markt neue Informationen sehr schnell. Wer auf jede Meldung mit einer Umschichtung antwortet, erhöht den Kapitalumschlag, riskiert zusätzliche Kosten und macht die langfristige Struktur von kurzfristigen Meinungen abhängig. Das Kernportfolio soll deshalb nicht auf jede Nachricht reagieren, sondern auf das Leben des Anlegers und auf klar definierte Abweichungen.
Auch nach starken Kursanstiegen ist Zurückhaltung wichtig.
Rebalancing bedeutet nicht, jeden Gewinn sofort abzuschneiden. Solange die Gewichte in der vereinbarten Bandbreite bleiben, darf der Markt arbeiten. Erst wenn das Risiko sichtbar aus dem Rahmen läuft, wird zurückgeführt. Damit bleibt genug Raum für Rendite, ohne die Kontrolle über die Allokation aufzugeben.
Dasselbe gilt nach Rückgängen. Ein niedrigerer Depotstand allein ist kein Grund, die Strategie zu verlassen. Entscheidend ist, ob das Portfolio noch zum Anlageziel passt und ob der Anleger die vereinbarte Schwankung tragen kann. Falls ja, ist das Festhalten am Plan häufig die konsequenteste Entscheidung. Falls nein, braucht es keine spontane Marktmeinung, sondern eine saubere Überprüfung von Ziel, Zeithorizont und Risikobudget.
So verstanden ist Rebalancing kein Dauerauftrag zum Handeln. Es ist ein Kontrollsystem: beobachten, vergleichen, nur bei Bedarf handeln und anschließend wieder dem Markt Zeit geben.
Fazit: Gute Portfolios werden geführt, nicht vorhergesagt
Die Kapitalmärkte werden auch künftig überraschen. Mal führen große US-Unternehmen, mal Schwellenländer, mal Small Caps, mal Anleihen. Diese Wechsel lassen sich nicht zuverlässig terminieren. Ein global diversifiziertes Portfolio muss sie deshalb nicht erraten. Es hält die relevanten Bausteine dauerhaft und führt sie mit klaren Regeln.
Rebalancing ist dabei der ruhige Gegenentwurf zum Aktionismus. Es schützt die strategische Struktur vor schleichender Veränderung, zwingt zu antizyklischem Verhalten und macht aus einer einmaligen Portfolioentscheidung einen belastbaren Prozess.
Auf gute Entscheidungen und einen klaren Plan
Weitere spannende Beiträge
Rebalancing statt Prognosen
3 von 5 Deutschen wünschen sich eine unabhängige Finanzberatung
Staatsanleihen oder Unternehmensanteile? Der entscheidende Unterschied für Ihre Geldanlage
250.000 Euro anlegen – Die beste Strategie für nachhaltigen Vermögensaufbau
Marktkorrektur an der Börse
Inflation: Warum die „German Angst“ unser Geldverhalten beeinflusst


