„Auf kurze Sicht ist der Markt ein Stimmungsbarometer, aber langfristig ist der Markt eine Waage.“ – Benjamin Graham
Nach dem fulminanten zweiten Quartal mit dem besten Ergebnis für US-Aktien seit sechs Jahren war das dritte Quartal 2026 ein Quartal der Gegensätze. Die Aktienmärkte erreichten im August neue Rekordstände, während die Anleihemärkte eines ihrer schwächeren Quartale seit Jahren erlebten. Der Grund dafür war die Rückkehr eines alten Bekannten: steigende Zinsen.
Der Konflikt zwischen den USA und dem Iran flammte erneut auf, der Ölpreis kletterte wieder über 100 US-Dollar, und die Inflation blieb hartnäckig. Die Notenbanken reagierten: Die US-Notenbank Fed beschloss am 16. September einstimmig ihre erste Zinserhöhung seit Jahren, die EZB kündigte eine weitere Anhebung an. Die Rendite zehnjähriger US-Staatsanleihen erreichte zwischenzeitlich die Marke von 5 Prozent.
Und trotzdem: Ein weltweit gestreutes Aktienportfolio liegt seit Jahresbeginn deutlich im Plus. Gerade dieses Quartal zeigt, warum Diversifikation über Regionen, Anlagestile und Anlageklassen so wichtig ist, denn die Gewinner dieses Quartals waren andere als im Frühjahr.
Alle Fragen auf einen Blick
Das Wichtigste in Kürze
- Aktien weltweit leicht im Plus: Entwickelte Märkte +2,55 %, USA +2,92 %, Japan sogar +6,65 % (jeweils in Euro). Europa gab leicht um 1,00 % nach.
- Das Quartal der Value-Aktien: In allen großen Regionen schlugen günstig bewertete Value-Aktien die Wachstumswerte in Europa und den Schwellenländern um mehr als 4 Prozentpunkte.
- Schwellenländer verschnauften nach dem Rekordlauf (+0,28 %), liegen seit Jahresbeginn mit +27,58 % aber weiter an der Spitze.
- Small Caps: Erst der stärkste Aufschwung seit Jahrzehnten, dann ein Rückschlag – im Quartal –3,07 %, seit Jahresbeginn aber +16,13 %.
- Anleihen unter Druck: Europäische Staatsanleihen verloren 4,18 %. Die gute Nachricht: Die laufenden Zinsen sind jetzt deutlich höher.
- Rohstoffe waren der Gewinner des Quartals: Der Bloomberg Commodity Index stieg um rund 16 % (in US-Dollar), getrieben von Öl und Energie.
Die Kapitalmärkte im 3. Quartal 2026
- Das Quartal begann unruhig: Anfang Juli lieferten sich die USA und der Iran den heftigsten Schlagabtausch seit dem Friedensabkommen vom Juni. Am 23. Juli erreichte der Ölpreis wieder 100 US-Dollar, gleichzeitig verschärfte sich ein Ausverkauf bei Technologiewerten. Anfang August griffen die USA und Japan erstmals seit 1998 gemeinsam am Devisenmarkt ein, um den japanischen Yen zu stützen.
- Dennoch drehte die Stimmung schnell: Am 13. August schloss der S&P 500 auf einem neuen Rekordhoch. Getragen wurde das von robusten Unternehmensgewinnen und einer widerstandsfähigen Konjunktur, die Einkaufsmanagerindizes erreichten im September in den USA den höchsten Stand seit Mitte 2021.
- Im September rückten dann die Zinsen in den Mittelpunkt. Am 14. September erreichte die Rendite zehnjähriger US-Staatsanleihen 5 Prozent, zwei Tage später erhöhte die Fed einstimmig die Leitzinsen. Mehr als 80 Prozent der Notenbanken in den Industrieländern haben im Quartal ihre Zinsen angehoben. Für Anleihen bedeutete das fallende Kurse, für Aktien eine Seitwärtsbewegung zum Quartalsende.
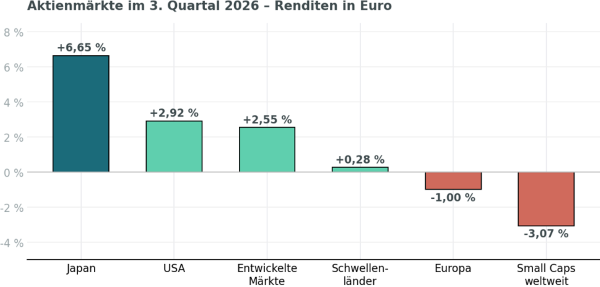
Quelle: Dimensional, Vierteljährlicher Marktbericht 3. Quartal 2026 (MSCI-Indizes, Nettodividenden, in EUR); Japan: MSCI Japan Index (EUR), Factsheet per 30.09.2026.
Aktienmärkte im Detail
USA: Rekordhoch trotz Zinserhöhung
US-Aktien gewannen im dritten Quartal 2,92 Prozent (MSCI USA, in Euro) und liegen seit Jahresbeginn bei +16,16 Prozent. In US-Dollar legte der S&P 500 um rund 2,3 Prozent zu – der etwas stärkere Dollar hat Euro-Anlegern also leicht geholfen.
Bemerkenswert ist, was unter der Oberfläche passierte: Das Plus wurde von wenigen großen Werten getragen. Der gleichgewichtete S&P 500 verlor im Quartal rund 1,9 Prozent. Die Marktbreite war schwach, ein Thema, das uns als Anleger mit breit gestreuten ETFs immer wieder bestätigt, wie wichtig es ist, nicht nur auf die bekannten Namen zu setzen.
Europa: leichtes Minus, aber Value und Nebenwerte stark
Europäische Aktien gaben im Quartal 1,00 Prozent nach und waren damit die schwächste große Region. Steigende Zinsen, hohe Gaspreise von zeitweise über 70 Euro je Megawattstunde und die angekündigte weitere Zinserhöhung der EZB belasteten. Seit Jahresbeginn steht Europa dennoch bei +9,64 Prozent.
Das Bild innerhalb Europas war jedoch alles andere als einheitlich: Europäische Small Caps legten +2,93 Prozent zu, Value-Aktien +1,50 Prozent – während Growth-Aktien 3,45 Prozent verloren. Wer die Faktoren Value und Small Cap im Portfolio hat, war in Europa also auf der richtigen Seite. Auf Zwölfmonatssicht liegen europäische Value-Aktien mit +23,42 Prozent weit vor Growth (+9,78 %).
Japan und Pazifik: die stärkste große Region des Quartals
Japan war im dritten Quartal der heimliche Gewinner: Der MSCI Japan legte in Euro um 6,65 Prozent zu und liegt seit Jahresbeginn bei beeindruckenden +26,84 Prozent, auf Zwölfmonatssicht sogar bei +31,00 Prozent. Damit hat Japan in diesem Jahr fast so viel geleistet wie die Schwellenländer.
Bemerkenswert ist das auch deshalb, weil Japan selbst unter Druck stand: Der Yen war so schwach, dass die USA und Japan Anfang August erstmals seit 1998 gemeinsam am Devisenmarkt intervenierten. Auch im übrigen Pazifikraum lief es gut: Singapur und Hongkong gehörten im Quartal zu den stärksten Ländern weltweit, Australien und Neuseeland bewegten sich im Bereich des Weltmarktes.
Schwellenländer: Verschnaufpause nach dem Rekordlauf
Nach dem außergewöhnlichen zweiten Quartal (+25 %) legten die Schwellenländer eine Pause ein: +0,28 Prozent im Quartal. Seit Jahresbeginn bleiben sie mit +27,58 Prozent die stärkste Aktienregion, auf Zwölfmonatssicht sogar mit +33,67 Prozent.
Spannend ist der Blick auf die Länder: Korea, im zweiten Quartal mit rund +77 Prozent noch der Überflieger, gehörte diesmal zu den schwächsten Märkten weltweit. Dafür lagen Länder wie Kolumbien, Griechenland, Polen und Brasilien vorne. Das ist ein Lehrbuchbeispiel dafür, warum man die Gewinner von morgen nicht aus den Gewinnern von gestern ableiten kann.
Small Caps weltweit: vom Jubel zum Rücksetzer
Kaum eine Anlageklasse zeigt so schön, wie wenig Schlagzeilen über die Zukunft verraten: Am 3. Juli meldeten die Medien den „größten Aufschwung von Small-Cap-Aktien seit Jahrzehnten“. Am Ende des Quartals standen weltweite Nebenwerte bei –3,07 Prozent, US-Small-Caps sogar bei –6,83 Prozent. Steigende Zinsen treffen kleinere Unternehmen stärker, weil sie sich häufiger über Kredite finanzieren.
Seit Jahresbeginn liegen weltweite Small Caps mit +16,13 Prozent aber weiterhin vor den großen Standardwerten der Industrieländer (+15,55 %). Und in Europa und den Schwellenländern schlugen Small Caps die großen Werte sogar im dritten Quartal. Prämien kommen in Schüben – wer dabei sein will, muss investiert bleiben.
Anleihemärkte: kurzfristig Kursverluste, langfristig höhere Erträge
Für Anleiheanleger war das dritte Quartal schwierig. Die Zinsen stiegen in allen großen Industrieländern deutlich an: Zehnjährige deutsche Staatsanleihen rentierten um 0,67 Prozentpunkte höher als Ende Juni, in den USA waren es 0,81 Prozentpunkte. Wenn Zinsen steigen, fallen die Kurse bestehender Anleihen – und zwar umso stärker, je länger die Laufzeit ist.
Entsprechend verloren europäische Staatsanleihen im Quartal 4,18 Prozent, globale Staatsanleihen 2,93 Prozent und globale Unternehmensanleihen 3,52 Prozent (jeweils in Euro abgesichert). Kurze Laufzeiten blieben dagegen stabil: Euro-Geldmarktpapiere mit bis zu zwölf Monaten Laufzeit legten 0,47 Prozent zu. Auch das ist Teil unserer Strategie – kürzere Laufzeiten schwanken weniger.

Quelle: Dimensional, Vierteljährlicher Marktbericht 3. Quartal 2026 (Bloomberg- und FTSE-Indizes, in EUR abgesichert).
Die gute Nachricht hinter den Kursverlusten
Steigende Zinsen sind für Anleihen kurzfristig schmerzhaft, langfristig aber positiv. Jede fällige Anleihe und jeder neue Euro wird jetzt zu deutlich höheren Zinsen angelegt. Zehnjährige US-Staatsanleihen bieten 5,26 Prozent, solide US-Unternehmensanleihen 5,84 bis 6,07 Prozent – so viel wie seit vielen Jahren nicht mehr.
Quelle: Dimensional, Vierteljährlicher Marktbericht 3. Quartal 2026 (Federal Reserve, ICE BofA).
Wichtig für die Einordnung: Anleihen sind in Ihrem Portfolio der Stabilisator, nicht der Renditemotor. Selbst in diesem schwachen Anleihequartal haben sie deutlich weniger geschwankt als einzelne Aktienmärkte. Und sie geben Ihnen beim Rebalancing die Möglichkeit, nach Kursrückgängen gezielt nachzukaufen.
Rohstoffe und Edelmetalle: Energie treibt die Preise
Rohstoffe waren der klare Gewinner des Quartals. Der Bloomberg Commodity Index stieg um rund 16 Prozent (in US-Dollar) und liegt seit Jahresbeginn bei rund 33 Prozent – eine der stärksten Phasen seit Jahren. Haupttreiber war erneut der Energiesektor, aber auch Getreide und andere Agrarrohstoffe legten wegen Wetterstörungen in wichtigen Anbauregionen zu.
Der Ölpreis erlebte eine regelrechte Achterbahnfahrt: Brent startete Anfang Juli bei rund 72 US-Dollar je Barrel, überschritt am 23. Juli die 100-Dollar-Marke und erreichte Mitte September mit etwa 109 US-Dollar seinen Höchststand. Auslöser waren erneute Kämpfe zwischen den USA und dem Iran und Störungen in der Straße von Hormus.
Gold: Seitwärts statt sicherer Hafen
Gold legte im Quartal in Euro rund 3,6 Prozent zu. Seit Jahresbeginn steht das Edelmetall in Euro aber praktisch unverändert da und das in einem Jahr mit Krieg im Nahen Osten, steigender Inflation und Ölpreisen über 100 Dollar. Wer Gold als zuverlässigen Inflationsschutz gekauft hat, wurde 2026 bislang enttäuscht.
Unsere Einordnung: Rohstoffe erzeugen selbst keine Erträge – keine Zinsen, keine Dividenden, keine Unternehmensgewinne. Ihre Preise folgen vor allem Angebot, Nachfrage und Geopolitik und schwanken entsprechend stark. Wenn Sie Rohstoffe oder Edelmetalle halten möchten, gehören sie in den Satellitenbereich Ihres Depots – auf maximal 20 Prozent begrenzt, während mindestens 80 Prozent im breit gestreuten Kernportfolio arbeiten.
Ihr Weltportfolio auf einen Blick
Alle Werte in Euro, Indexrenditen inklusive Nettodividenden. Zeiträume über einem Jahr sind annualisiert.
Quellen: Dimensional, Vierteljährlicher Marktbericht 3. Quartal 2026 (MSCI-, Bloomberg- und FTSE-Indizes); MSCI Japan Index Factsheet (EUR) per 30.09.2026; Bloomberg Commodity Index laut Bloomberg Professional Services und J.P. Morgan Asset Management (in USD, gerundet); Goldpreis in EUR laut goldpreis.de und bullion-rates.com (Stichtage 01.07. und 30.09.2026)
Was uns dieses Quartal lehrt
Wer im Frühjahr nur auf die Gewinner von damals geschaut hätte – Korea, Halbleiter, Growth-Aktien, US-Nebenwerte –, wäre im dritten Quartal enttäuscht worden. Die Gewinner hießen diesmal Japan, Value-Aktien und Rohstoffe. Im nächsten Quartal werden es vermutlich wieder andere sein.
Drei Lehren aus dem 3. Quartal
- Die Gewinner wechseln: Korea vom Spitzenreiter zum Schlusslicht, Japan vom Mitläufer zum Spitzenreiter. Wer breit gestreut ist, muss diese Wechsel nicht vorhersagen.
- Prämien wirken über Zeit: Value-Aktien haben in allen Regionen geliefert, Small Caps in Europa und den Schwellenländern – aber nicht überall gleichzeitig.
- Steigende Zinsen haben zwei Seiten: Kurzfristig fallen die Anleihekurse, langfristig steigen die Erträge Ihrer Anleihen.
Detaillierte Marktanalyse zum 3. Quartal 2026
Wenn Sie sich genauer über die einzelnen Marktentwicklungen informieren möchten, können Sie sich die ausführliche Analyse mit allen Index- und Länderrenditen herunterladen.
Mein Fazit zum 3. Quartal 2026
Das dritte Quartal hat gezeigt, dass Märkte selbst mit widrigen Schlagzeilen gut umgehen können. Krieg im Nahen Osten, Ölpreise über 100 Dollar, eine Zinserhöhung der Fed und eine US-Staatsverschuldung von 40 Billionen Dollar und dennoch erreichten die Aktienmärkte neue Rekordstände. Ein weltweit gestreutes Aktienportfolio liegt seit Jahresbeginn deutlich im Plus.
Für die kommenden Monate bleibt das Umfeld anspruchsvoll. Die Inflation ist hartnäckig, die Notenbanken sind wieder im Modus der Zinserhöhungen, und die Lage im Nahen Osten bleibt angespannt. Genau deshalb setzen wir nicht auf Prognosen, sondern auf ein robustes, breit gestreutes Portfolio, das in sehr unterschiedlichen Szenarien funktioniert.
Weitere spannende Beiträge
Bilanz 3. Quartal 2026: Die Zinswende nach oben und warum Ihr Weltportfolio trotzdem vorankommt
Anleihen im Portfolio: Nicht der Renditebringer, sondern der Risikopuffer
Rebalancing statt Prognosen
3 von 5 Deutschen wünschen sich eine unabhängige Finanzberatung
Staatsanleihen oder Unternehmensanteile? Der entscheidende Unterschied für Ihre Geldanlage