Viele Anleger schauen derzeit auf ihr Depot und sehen ein klares Bild: Die Aktien-ETFs steigen, während die Anleihen-ETFs scheinbar kaum vom Fleck kommen. Schnell entsteht der Gedanke: Warum halte ich überhaupt einen Baustein, der im Vergleich so wenig beiträgt?
Diese Frage ist verständlich, sie beruht jedoch auf einem falschen Vergleich. Aktien und Anleihen haben im Portfolio nicht dieselbe Aufgabe. Wer beide ausschließlich nach ihrer kurzfristigen Rendite bewertet, vergleicht den Motor mit dem Sicherheitsgurt. Der Motor soll antreiben. Der Sicherheitsgurt soll schützen. Niemand würde den Gurt ausbauen, nur weil er bei einer ruhigen Fahrt keinen sichtbaren Nutzen gebracht hat.
Genau deshalb möchte ich in diesem Beitrag die Rolle von Anleihen neu einordnen. Nicht als Anlageklasse, die Aktien regelmäßig schlagen soll. Sondern als strategischen Baustein, der Schwankungen reduziert, Liquidität bereitstellt und dafür sorgt, dass eine langfristige Aktienanlage emotional und praktisch durchgehalten werden kann.
Alle Fragen auf einen Blick beantwortet
Aktien vs. Anleihen
Wenn Anleihen langweilig wirken, erfüllen sie oft genau ihre Aufgabe. Aktien liefern die Renditechance. Anleihen helfen, das Risiko tragbar zu halten und in schwachen Marktphasen handlungsfähig zu bleiben.
DAS WICHTIGSTE IN KÜRZE
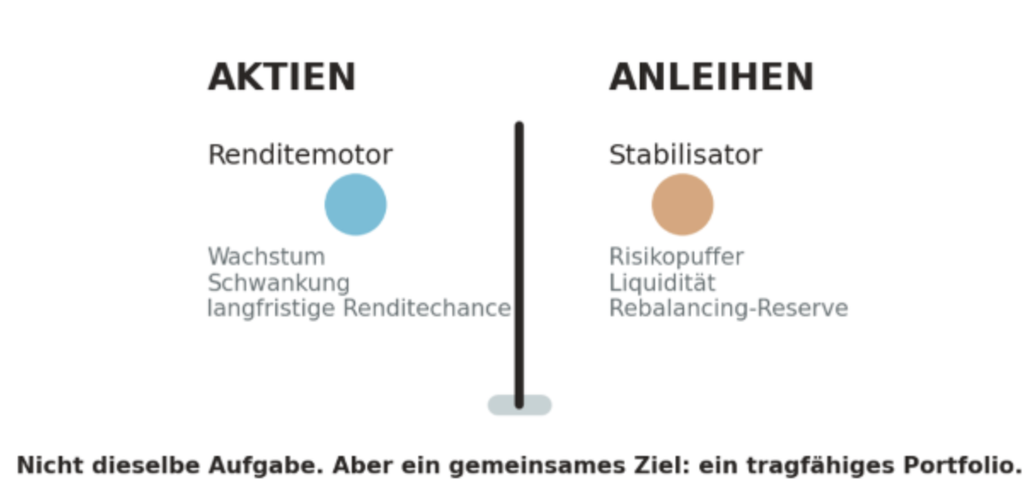
- Aktien sind der Renditemotor.
- Anleihen sind der Stabilisator.
- Eine schwächere Rendite ist kein Funktionsfehler.
- Gute Anleihen schaffen Risikobudget, Liquidität und Rebalancing-Möglichkeiten.
- Entscheidend ist nicht, welcher Baustein heute gewinnt, sondern ob das Gesamtportfolio zu Ihrem Risiko passt.
Der häufigste Denkfehler: Jeder Baustein müsse maximale Rendite liefern
In steigenden Aktienmärkten wirkt der Vergleich besonders unfair. Der renditeorientierte Teil des Depots glänzt, während der risikoarme Teil zurückbleibt. Genau dann wächst die Versuchung, Anleihen zu reduzieren oder ganz abzuschaffen. Doch damit würde nicht nur ein vermeintlich schwächerer Renditebaustein entfernt. Es würde zugleich das Risikoprofil des gesamten Portfolios verändert.
Anleihen sind kein Ersatz für Aktien. Sie sind auch keine versteckte Aktienstrategie mit weniger Schwankung. Wenn sie als risikoarmer Portfolioteil eingesetzt werden, sollen sie gerade weniger Risiko tragen. Eine niedrigere erwartete Rendite ist daher nicht überraschend, sondern Ausdruck ihrer anderen Funktion.
Die sinnvollere Frage lautet deshalb nicht: „Warum steigt mein Anleihen-ETF nicht so stark wie mein Aktien-ETF?“ Die sinnvollere Frage lautet: „Erfüllt der Anleihenteil die Aufgabe, für die er ausgewählt wurde?“. Dazu gehören eine passende Bonität, eine überschaubare Laufzeit, breite Streuung und ein kontrolliertes Währungsrisiko.
Anleihen kaufen Zeit, Ruhe und Handlungsfähigkeit
Der wichtigste Nutzen eines risikoarmen Portfolioteils wird in guten Börsenjahren leicht übersehen. Er zeigt sich vor allem dann, wenn Aktienmärkte deutlich fallen. Ein Portfolio mit einem stabilisierenden Anleihenteil schwankt in der Regel weniger stark als ein reines Aktienportfolio. Das kann helfen, Verluste nicht nur finanziell, sondern auch emotional besser auszuhalten.
Diese emotionale Wirkung ist keineswegs nebensächlich. Eine Anlagestrategie ist nur dann gut, wenn sie auch in schwierigen Phasen durchgehalten werden kann. Ein theoretisch renditestarkes Portfolio nützt wenig, wenn der Anleger beim ersten großen Rückgang verkauft. Anleihen können deshalb helfen, die Aktienposition langfristig überhaupt tragbar zu machen.
Zudem schaffen sie Handlungsfähigkeit. Wenn Aktien stark fallen und dadurch im Portfolio untergewichtet sind, kann ein Teil der Anleihen im Rahmen eines regelbasierten Rebalancings in Aktien umgeschichtet werden. Der stabilisierende Baustein wird dann zur Reserve, mit der zu niedrigeren Kursen nachgekauft werden kann. Anleihen sind damit nicht bloß Bremse. Sie sind auch gespeichertes Risikobudget.

Ein Anleihenteil muss nicht jeden Renditevergleich gewinnen. Er muss dafür sorgen, dass das Gesamtportfolio das vereinbarte Risiko trägt.
„Die Anleihen dümpeln“ ist nur eine Momentaufnahme
Kurze Betrachtungszeiträume verleiten dazu, dauerhafte Schlüsse aus einer aktuellen Rangliste zu ziehen. Doch Anlageklassen wechseln sich ab. In manchen Phasen steigen Aktien deutlich stärker. In anderen Phasen können Anleihen stabilisieren oder sogar positive Beiträge liefern, während Aktien unter Druck stehen. Und es gibt Phasen, in denen beide Anlageklassen gleichzeitig nachgeben. Diversifikation bedeutet deshalb nicht, dass immer ein Baustein steigt, wenn der andere fällt.
Risikostreuung ist kein tägliches Gegengewicht mit Garantie. Sie ist eine langfristige Strukturentscheidung. Ihr Wert liegt darin, nicht vollständig von einer einzigen Renditequelle abhängig zu sein. Gerade weil die Zukunft nicht zuverlässig vorhersehbar ist, werden unterschiedliche Bausteine dauerhaft gehalten.
Wer nach einer starken Aktienphase die Anleihenquote reduziert, reagiert auf die Vergangenheit. Das Portfolio wird dadurch aktienlastiger und schwankungsanfälliger. Solange sich Ziele, Anlagehorizont, Liquiditätsbedarf und persönliche Verlusttoleranz nicht verändert haben, gibt es keinen sachlichen Grund, die strategische Risikostruktur wegen einer kurzfristigen Renditedifferenz aufzugeben.
Nicht jede Anleihe ist automatisch ein Sicherheitsbaustein
Der Begriff „Anleihe“ allein sagt noch wenig über das Risiko aus. Für die stabilisierende Funktion kommt es auf die konkrete Ausgestaltung an. Anleihen mit schwacher Bonität können sich in Krisen deutlich riskanter verhalten. Lange Laufzeiten reagieren stärker auf Zinsänderungen. Fremdwährungsanleihen können zusätzliche Wechselkursschwankungen ins Depot bringen. Ein Anleihen-ETF kann also formal zum Rentenmarkt gehören und dennoch nicht zu der gewünschten Sicherheitsfunktion passen.
Für den risikoarmen Teil stehen daher typischerweise Qualität und Planbarkeit vor maximaler Rendite. Hohe Bonität senkt das Ausfallrisiko. Kurze bis mittlere Laufzeiten begrenzen die Empfindlichkeit gegenüber Zinsänderungen. Eine breite Streuung reduziert die Abhängigkeit von einzelnen Schuldnern. Bei globalen Anleihen kann eine Absicherung zur Heimatwährung sinnvoll sein, weil Währungsschwankungen sonst die stabilisierende Wirkung überlagern können.
Das bedeutet nicht, dass solche Anleihen risikofrei sind. Auch hochwertige Anleihen können zwischenzeitlich im Wert fallen. Die entscheidende Frage lautet jedoch, ob die Risiken bewusst gewählt und mit der Funktion im Gesamtportfolio vereinbar sind.
Renditemotor und Risikopuffer im direkten Vergleich
Was Anleger jetzt praktisch prüfen sollten
Der Portfoliocheck:
- Wurde die Aktien-Anleihen-Aufteilung ursprünglich passend zu Ziel, Horizont und Verlusttoleranz gewählt?
- Ist der Anleihenteil wirklich risikoarm strukturiert, insbesondere hinsichtlich Bonität, Laufzeit und Währung?
- Liegt das Portfolio noch innerhalb der vereinbarten Bandbreiten?
- Entsteht der Änderungswunsch aus einer veränderten Lebenssituation oder nur aus dem Blick auf die jüngste Rendite?
- Kann die aktuelle Aufteilung auch in einer deutlichen Aktienkorrektur durchgehalten werden?
- Gibt es einen festen, regelbasierten Rebalancing-Prozess?
Wenn sich die Lebensplanung oder die Risikotoleranz verändert hat, darf und soll die strategische Aufteilung überprüft werden. Das ist etwas anderes als eine spontane Reaktion auf die aktuelle Rangliste im Depot. Eine gute Anpassung beginnt beim Anleger und seinen Zielen, nicht bei der Frage, welcher ETF zuletzt am stärksten gestiegen ist.
Liegt dagegen keine grundlegende Veränderung vor, ist Geduld häufig die bessere Entscheidung. Anleihen müssen nicht spannend sein. Ein Stabilisator darf unspektakulär arbeiten. Seine Bedeutung besteht darin, das Gesamtportfolio zuverlässig in der Spur zu halten.
Fazit: Gute Portfolios brauchen nicht nur Gewinner
Ein Portfolio ist kein Wettbewerb, bei dem jeder Baustein möglichst oft auf Platz eins stehen muss. Es ist ein Zusammenspiel unterschiedlicher Aufgaben. Aktien liefern die langfristige Renditechance. Anleihen begrenzen das Risiko, schaffen Liquidität und ermöglichen diszipliniertes Rebalancing.
Wenn Aktien-ETFs steigen und Anleihen-ETFs zurückbleiben, ist das daher nicht automatisch ein Problem. Es kann vielmehr bedeuten, dass beide Bausteine genau das tun, wofür sie vorgesehen sind. Die Aktien treiben das Vermögen an. Die Anleihen sorgen dafür, dass die Fahrt zum Anleger, zu seinen Zielen und zu seiner Verlusttoleranz passt.
Der größte Fehler wäre, den Sicherheitsbaustein gerade dann abzubauen, wenn man sich wegen steigender Aktienkurse besonders sicher fühlt. Denn Risikovorsorge wird nicht abgeschlossen, wenn die Krise bereits da ist. Sie wird in ruhigen Zeiten aufgebaut und konsequent beibehalten.
Schlussgedanke
Beurteilen Sie Anleihen nicht danach, ob sie Aktien schlagen. Beurteilen Sie sie danach, ob Ihr Portfolio mit ihnen robuster, planbarer und langfristig durchhaltbar wird.
Weitere spannende Beiträge zum Thema Geldanlage
Anleihen im Portfolio: Nicht der Renditebringer, sondern der Risikopuffer
Rebalancing statt Prognosen
3 von 5 Deutschen wünschen sich eine unabhängige Finanzberatung
Staatsanleihen oder Unternehmensanteile? Der entscheidende Unterschied für Ihre Geldanlage
250.000 Euro anlegen – Die beste Strategie für nachhaltigen Vermögensaufbau


